Кто несёт наибольшую ответственность за управление автомобилем?
- Пятница Декабрь 5th, 2025 18:12
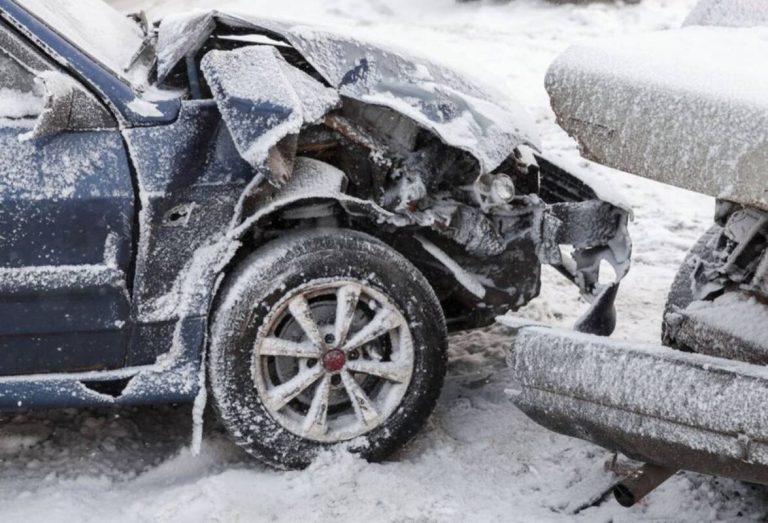
Условие: если автомобилем управляет лицо, не соответствующее факторам риска, указанным в договоре страхования, и причинившее ущерб третьим лицам, владелец транспортного средства обязан возместить часть ущерба из собственных средств. Ассоциативное фото из «Facebook»
Ситуация: одним автомобилем управляет не только его владелец, но и другие члены семьи, но для того, чтобы действие договора обязательного страхования или страхования каско распространялось и на них, необходимо оформить дополнительные формальности.
В договоре — больше записей
«Чтобы обязательное страхование гражданской ответственности (TPVCA), как и добровольное страхование каско, действовало для членов семьи, оно должно быть включено в страховой договор с указанием других водителей транспортного средства. В зависимости от страховщика, обычно требуется указывать возраст и стаж других потенциальных водителей, которые будут управлять конкретным автомобилем», — рассказал Андрюс Гимбицкас, руководитель отдела стандартизированных рисков страховой компании «Lietuvos Draudimas».
По словам эксперта, если автомобилем управляет лицо, не соответствующее факторам риска, указанным в договоре страхования, таким как стаж или возраст, и оно причиняет ущерб третьим лицам, к сожалению, автовладельцу придется возместить часть убытков за свой счет.
«Следовательно, ущерб, причиненный пострадавшим лицам или транспортным средствам в результате дорожно-транспортного происшествия, будет возмещен, но страховщик будет иметь право взыскать часть убытков со страхователя за нарушение договора», — прокомментировал А. Гимбицкас.
Дополнительные расходы
При дополнительном страховании транспортного средства по КАСКО ситуация иная.
На рынке часто применяется практика, когда в случае первого нарушения, связанного с группой водителей, применяется более высокая франшиза, чем указано в договоре.
«Следовательно, в случае ущерба, вероятно, к безусловной франшизе, указанной в договоре, будет добавлено 200–300 евро. Если подобные происшествия произойдут снова, они уже не будут подлежать страхованию, и убытки придется покрывать самостоятельно», — отметил страховой эксперт.
Представитель страховой компании отметил, что те, у кого есть страховка КАСКО, чаще выбирают стандартную стоимость, не включая в договор других водителей, а в случае повреждения — более высокую франшизу.
В случае обязательного страхования TPVCA включение других водителей является распространенной практикой — около 10 % клиентов компании «Lietuvos Draudimas» выбрали этот вариант.
Важность истории
Страхователем автомобиля считается его владелец, и история страховых случаев записывается на его имя. Это важно, поскольку история страховых случаев является одним из основных факторов риска при определении стоимости страховки как в случае обязательного, так и добровольного страхования.
История страховых случаев формируется до семи лет и не исчезает при замене автомобиля.
«Водитель, не являющийся владельцем транспортного средства, но указанный в договоре страхования как другой водитель и, например, недавно получивший водительские права, не накапливает собственную историю вождения. В дальнейшем, при страховании автомобиля самостоятельно, его история будет рассчитываться с самого начала, несмотря на то, что он несколько лет ездил без страховых случаев и мог иметь хорошую историю вождения. Это следует учитывать при управлении автомобилем, застрахованным на другое лицо», — отметил специалист.
Если, , по сравнению с членами семьи, владелец автомобиля водит редко, практичнее застраховать автомобиль на члена семьи, приобретя опцию страхования на других водителей.
«Однако в том случае, если планируется много ездить, стоит начать собирать историю вождения, будучи зарегистрированным владельцем автомобиля самостоятельно и застраховав его на себя. Это особенно актуально для дисциплинированных водителей», — заключил представитель компании «Lietuvos draudimus».
Партнеры
MRF
 Projektui „Mano Lietuva“ 2025 m. skirtas 15 000 Eur dalinis finansavimas.